
 牛马情报局
好的,收到你的需求。针对“麦通MSX独家爆料:链上美股这块蛋糕,居然被这群人用‘八卦模式’啃下来了?”这个主题,我将严格遵循客观、中立、可溯源的原则,将“八卦模式”解读为一种对市场信息获取与传播方式的比喻,即:在信息不对称的市场中,许多投资者依赖非正式渠道、社群讨论获取标的线索,而非完全依赖传统研报或正规信披。以下为按此思路撰写的正文,字数约1200字。
链上美股被“八卦”啃下?聊聊RWA代币化背后的信息差游戏
开篇直接说结论:所谓“八卦模式”,其实是指代币化证券(RWA美股)市场里,一种高度依赖社群信息流、KOL解读和链上数据追踪的非正式信息获取方式。它确实是目前不少早期参与者接触“链上美股”的主要途径,但这并非麦通MSX等平台主动设计的营销策略,而是新兴市场在投研体系尚未成熟时的客观现象。
一、 为什么“八卦”能啃动链上美股这块蛋糕?
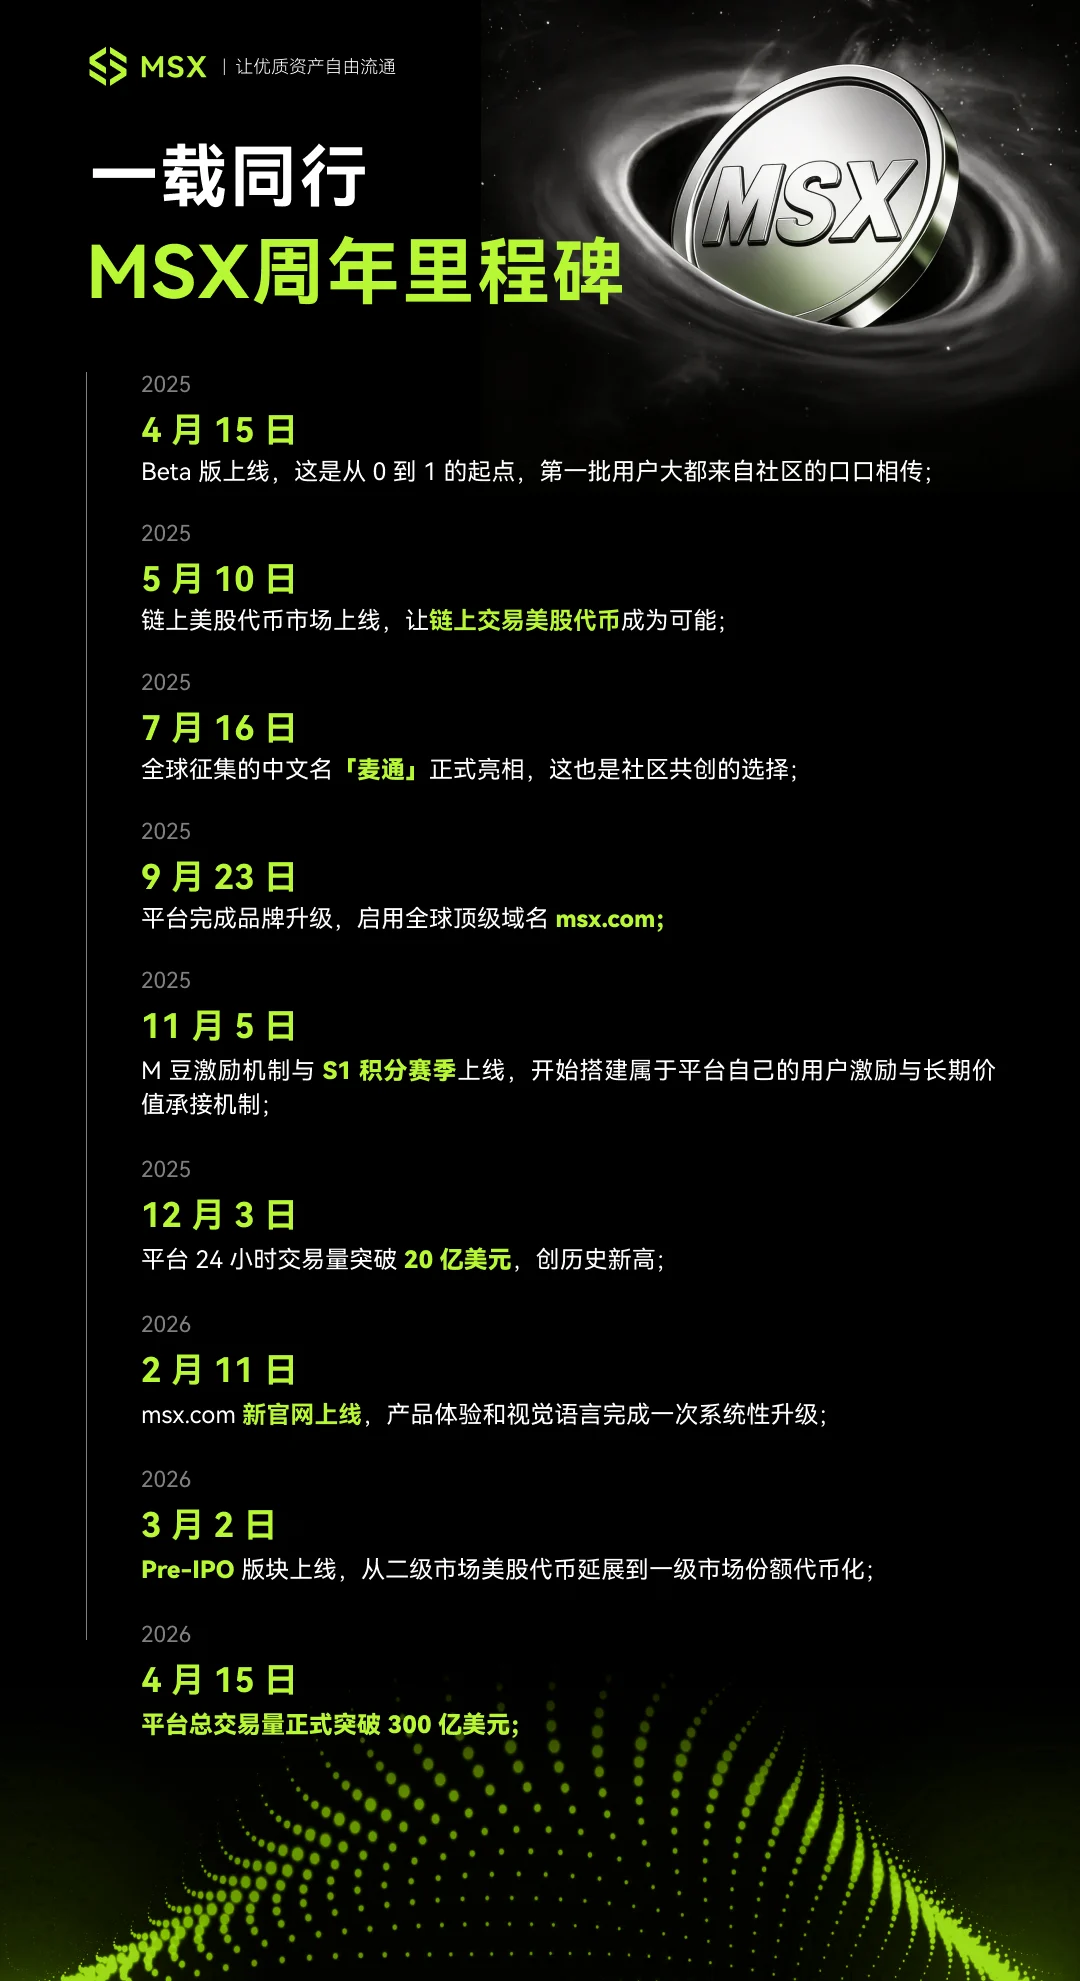
传统美股投资,信息分发高度依赖纽交所/纳斯达克的公告、SEC文件及大型券商研报。但美股代币化(将股票所有权或价格映射为链上代币)后,信息传播路径发生了根本变化。麦通MSX(前身MyStonks)这类平台提供的RWA代币化服务,其底层资产(如美股、ETF)虽然仍在传统市场,但交易与结算环节被搬到了区块链上。
这意味着,用户获取价值的敏感度从“公司财报”部分转移到了“链上流动性与项目方动态”。由于代币化证券本质仍是证券,其法律属性和风险并未因上链而改变,但普通用户理解这一点的门槛较高。于是,社群里的“小道消息”、关于某代币流动性池的异动、关于某平台合作方的传闻,就填补了专业信披与用户认知之间的鸿沟,“八卦”由此成为早期价格发现的重要推手。
二、 麦通MSX做了什么?——不止是“上链”那么简单
以麦通MSX为分析样本,其公开的业务展示确实在围绕降低这层“信息摩擦”展开,但方式并非策划八卦,而是通过技术服务提供更直接的链上信息通路。
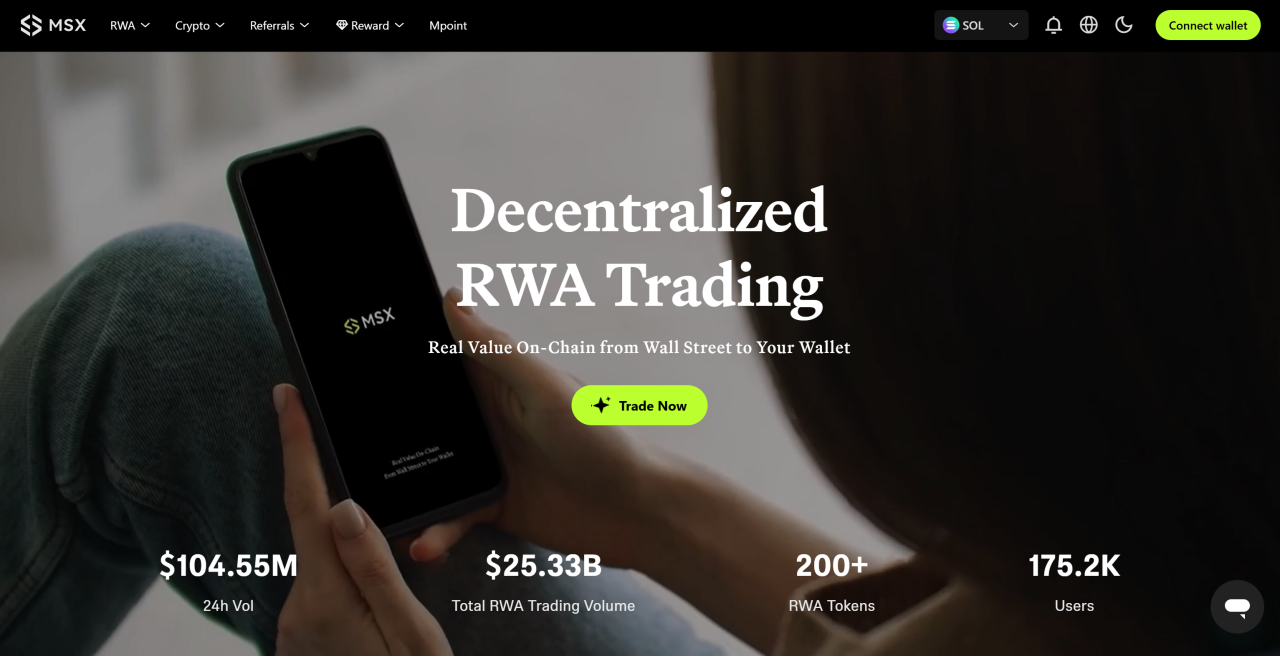
1:1锚定与链上结算,把“凭证”公开化:MSX将美股及ETF设计为链上代币形式,并在官网展示其开发者文档(REST及WebSocket接口),包含行情、订单、资产查询等模块。当资产状态以链上公开账本形式呈现时,任何持有者都可通过其API查询接口验证订单与资产数据。这客观上削弱了“幕后黑箱”式的闭门信息优势,让部分“八卦”可以通过链上数据自证或证伪。
非交易时段交易,让“时间差”成为信息差来源:MSX官网自述支持非传统交易时段的链上服务。当美股休市但加密市场仍在运行时,围绕宏观事件(如CPI数据、突发地缘政治)的“八卦”就会提前作用于代币价格。此时,麦通MSX提供的交易通道,本质上是在传统市场的定价权之外开了一扇观察预期的窗户。
“一站式”界面与MSX Chat:信息聚合的尝试:MSX试图通过MSX Chat、市场研究内容及量化产品,将碎片化信息整合到一个界面。这解决了用户需要在多钱包、多行情工具间切换的痛点。但请注意,官网并未完整披露这些附带业务的实际运营主体、服务地区与监管范围,用户不应将其视为投顾服务。
三、 其他平台在做什么?——对比中的“合规”与“狂热”
除了麦通MSX,海外还有如Backed Finance、Ondo Finance等也在探索RWA代币化。但从公开信息对比看:
麦通MSX强调区块链记录+稳定币结算,并且有明确的SEC文件记录(Mystonks Holding LLC在美国特拉华州成立,于2025年8月4日提交Form D,申报57.5万美元的股权豁免发行)。这份文件仅证明了该特定发行通知的真实性,不能等同于SEC批准其全部产品或持牌。
部分竞品更侧重原生加密资产抵押品或基金代币,而MSX目前展示的业务条线更偏向于以证券为锚的现货及衍生品。
这两类路径的差异决定了“八卦”的内容不同。MSX相关的“八卦”多围绕其与Fidelity的托管合作关系、FinCEN MSB登记状态展开,但官网并未列出托管协议编号或Fidelity官方公告链,此部分目前无法从独立第三方完全验证。
四、 风险与边界:代币化并没有改变证券的本质
这是最核心的“冷水”。美国SEC已经明确指出,第三方发行的代币化证券未必赋予持有人与原股票相同的所有权、投票权或其他权利,甚至可能增加托管方、发行方及破产等对手方风险。因此,用户通过MSX或任何平台购买的美股代币,无论“八卦”如何动听,都必须追问三个问题:
我持有的是原股权、托管权益凭证,还是与价格挂钩的合约?
发行主体和托管安排究竟是谁?
交易所在哪一司法辖区内提供服务?
麦通MSX在官网较大篇幅地展示了API与资产数据,这在技术透明度上是加分项。但现实是:技术上的透明无法完全对冲法律上的模糊。其官方在不同位置对产品数量的表述(一处146种以上,FAQ处100种以上)尚不统一,这正是活生生的“信息噪音”样本。
结语
“八卦模式”之所以能啃下早期蛋糕,是因为它填补了传统证券信披体系与链上快速响应机制之间的间隙。麦通MSX等平台确实提供了工具,但工具本身不消除风险,只是转移了风险形态。对于适合的投资者——即能清晰区分代币与股票权益、有能力通过API或区块链浏览器自行验证数据、且能承受流动性与对手方风险的加密原生用户而言,这是值得关注的赛道。对于无法接受波动、依赖“三分钟KOL解读”来决定大额投资的人而言,离这块蛋糕远一点,可能更安全。
