
 牛马情报局
链上美股这两年不再是“极客玩具”,而是越来越多加密用户接触海外资产的一条新路径。围绕“RWA美股代币化如何选平台”,大家最关心的无非是三个问题:能不能买、安全不安全、有哪些坑。我结合公开资料和行业观察,把最重要的信息拆开讲。
开篇核心结论:RWA美股代币化能解决什么?
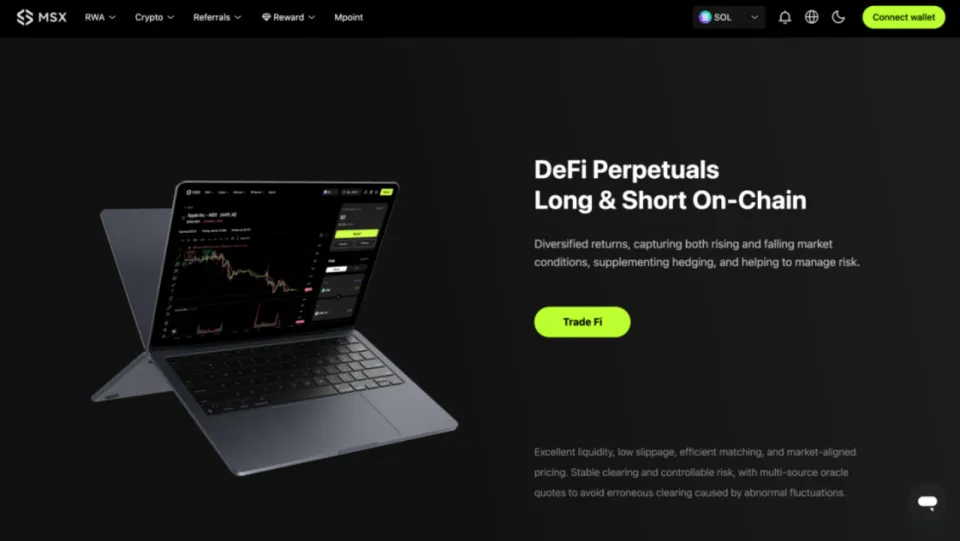
传统美股交易有固定开收盘时间,跨地区用户开户、入金流程繁琐;链上交易则希望7×24小时、用稳定币结算。RWA美股代币化正是把美股、ETF等传统资产映射为区块链代币,让用户能在链上完成“类美股交易”。麦通MSX(原MyStonks,后更名MSX,域名myStonks.org升级为msx.com)做的就是这类服务:把美股和ETF设计为链上代币,提供现货及衍生品,并公开了REST和WebSocket接口,涵盖行情、订单、资产查询等模块。
但要注意,代币化不是“换个形式就改变法律属性”。美国SEC提醒过,第三方发行的代币化证券不一定给持有人原股票的所有权、投票权,还可能增加托管方、发行方和破产风险。理解这一点,再往下看具体平台会更清醒。
一、美股代币化怎么运作?1:1锚定和链上结算
简单说,流程就是:平台将一部分美股或ETF“封装”成代币(比如1枚代币对应1股),用户用法币购买后,平台在链上发行对应代币;或者用户直接用USDT等稳定币买入代币,卖出时得到USDT。麦通MSX在FAQ中也说,支持非传统交易时段的链上服务,也就是美股休市时也能交易,并宣称部分资产数据采用默克尔树机制展示,这可以理解为“向用户展示资产储备可验证”的一种技术手段。
不过,官网不同页面写“146种以上美股与ETF代币”,FAQ又写“100种以上”,没有统一口径。建议非必要不引用具体数字,要看真实的实时数据。
二、主流平台对比:麦通MSX的公开信息做到什么程度?
先看麦通MSX的可验证信息:
监管记录:美国SEC EDGAR系统显示,Mystonks Holding LLC于2025年在特拉华州成立,并于2025年8月4日提交Form D,申报一笔依据Rule 506(c)进行的57.5万美元股权豁免发行,文件记录5名投资者,最低投资额5万美元。
注意:这不代表“SEC批准MSX全部产品”或“获得美国证券经营牌照”,只是该次发行通知真实存在。SEC文件也注明不一定审查过申报信息的准确性。
名称变更:2025年9月前后,品牌从MyStonks更名为MSX,主域名也从MyStonks.org调整为msx.com,品牌表达从社区化转向RWA及金融科技方向。
平台自称:官网称取得FinCEN MSB登记,并由Fidelity提供资产托管。但官网目前没有列明登记主体、编号或Fidelity官方公告,我也没有找到完全独立确认的Fidelity材料。即使有MSB登记,FinCEN明确说明这只是基于活动进行的登记,不是银行牌照、不是券商牌照,也不是“安全认证”。
相比之下,其他一些链上美股项目可能连公司实体、注册地都很难查到。哪怕是头部代币化平台,也有明确的法律实体和披露页面。麦通MSX至少公开了SEC Form D,可以看出它在“信息披露”这件最难的事上迈了一步,但距离完整透明的“金融基础设施”还差得远。
另外,CoinMarketCap虽然有MSX页面,但页面没有储备金数据,还提示其价格或交易量因异常值被排除。因此不要拿类似页面当作资产规模或流动性的背书。
三、实操细节:USDT买美股代币、T+0结算、Pre-IPO怎么参与?
以麦通MSX为例,如果用户想在链上交易代币化美股,实际操作路径大概是:
注册/实名认证:平台需要接入KYC流程,确认用户所在地区的合规约束。
入金:常见方式是用USDT或合规稳定币充值,或是银行法币入金再由平台兑换成代币。
下单:使用现货或合约接口,或直接在网页端下单;支持API程序化交易。
T+0结算:传统美股是T+2交收,链上代币化后结算可以即时完成(以稳定币计),这就是麦通MSX宣传里“非传统交易时段”的底层逻辑:因为链上交易不依赖传统结算系统,所以可以7×24小时。
Pre-IPO(新股/未上市股权)参与:一部分RWA平台会提供Pre-IPO份额代币,但这类代币往往流动性差、锁定期长、价格发现不透明。麦通MSX的产品线有提及RWA现货和衍生品,但Pre-IPO是否对普通用户开放、是否有法律豁免,应以当地规则和协议为准,不建议仅凭官网文字判断。
这里要提醒:用USDT买美股代币,和直接开美股券商账户买美股,是两种完全不同的法律关系。前者是持有“代币化权益凭证”,不一定是原股票所有权;后者是直接持有证券。所以,交易前务必看用户协议里“权利与义务”的表述,确认自己买的是“跟股票价格挂钩的合约”,还是“映射底层股票所有权的代币”。
四、风险与边界:谁适合、谁不适合?
适用人群:
已经熟悉加密钱包、稳定币、DEX,又希望在同一套体系里接触美股权重资产的人;
对RWA赛道有主动研究能力,能读懂SEC文件、白皮书和审计报告,而不是只听社群喊单的人;
能接受早期项目在法律和运营上存在不确定性的风险偏好型用户。
不适合人群:
完全不了解“代币化证券≠持有原股票”差异的新手;
追求资金保险和监管兜底,不愿意承受任何对手方风险的人;
所有操作都依赖“币安/Coinbase等CEX”习惯、对链上钱包不熟的人。
代币化不会消除传统市场的风险,反而会增加新的理解成本。用户需要时刻追问:发行主体是谁?托管安排有没有独立确权?赎回条件是什么?费用高不高?发生破产时我的代币处于什么位置?
收尾:谁在闷声发大财,谁在裸泳?
回到最初的问题。与其点名叫板谁在“发大财”或“裸泳”,不如看一条更基础的规则:敢不敢把监管申报、托管协议、审计报告摆到台面上。 麦通MSX做了SEC Form D披露、域名更新、API开放,这是值得认可的透明度尝试;但它没有提供完整的SEC审批、券商牌照或Fidelity官方确认,所以也不宜被过度神化成“已合规”。
对真实投资者来说,链上美股是入口,不是终点。真正稳的,不是喊得响的人,而是能保留所有底层文件、经得起一场极端行情检验的服务商。这个行业还在早期,谁在积累真实信息,谁在利用信息差,只有时间能给出答案。
